Орлого олж байгаа хэр нь хурааж хуримтлуулсан мөнгөгүй, гэнэтийн хэрэгцээ гарахад зээл хайдаг нь олон өрхийн нийтлэг асуудал болжээ. Үүний шалтгаан нь хэр их мөнгө олохоос биш олж буй мөнгөө хэрхэн зарцуулж байгаагаа төдийлөн анзаардаггүйтэй холбоотой. Бид томоохон зардлаа харьцангуй сайн тооцдог ч өдөр тутмын жижиг зарцуулалтаа анзаарахгүй өнгөрөх нь түгээмэл.
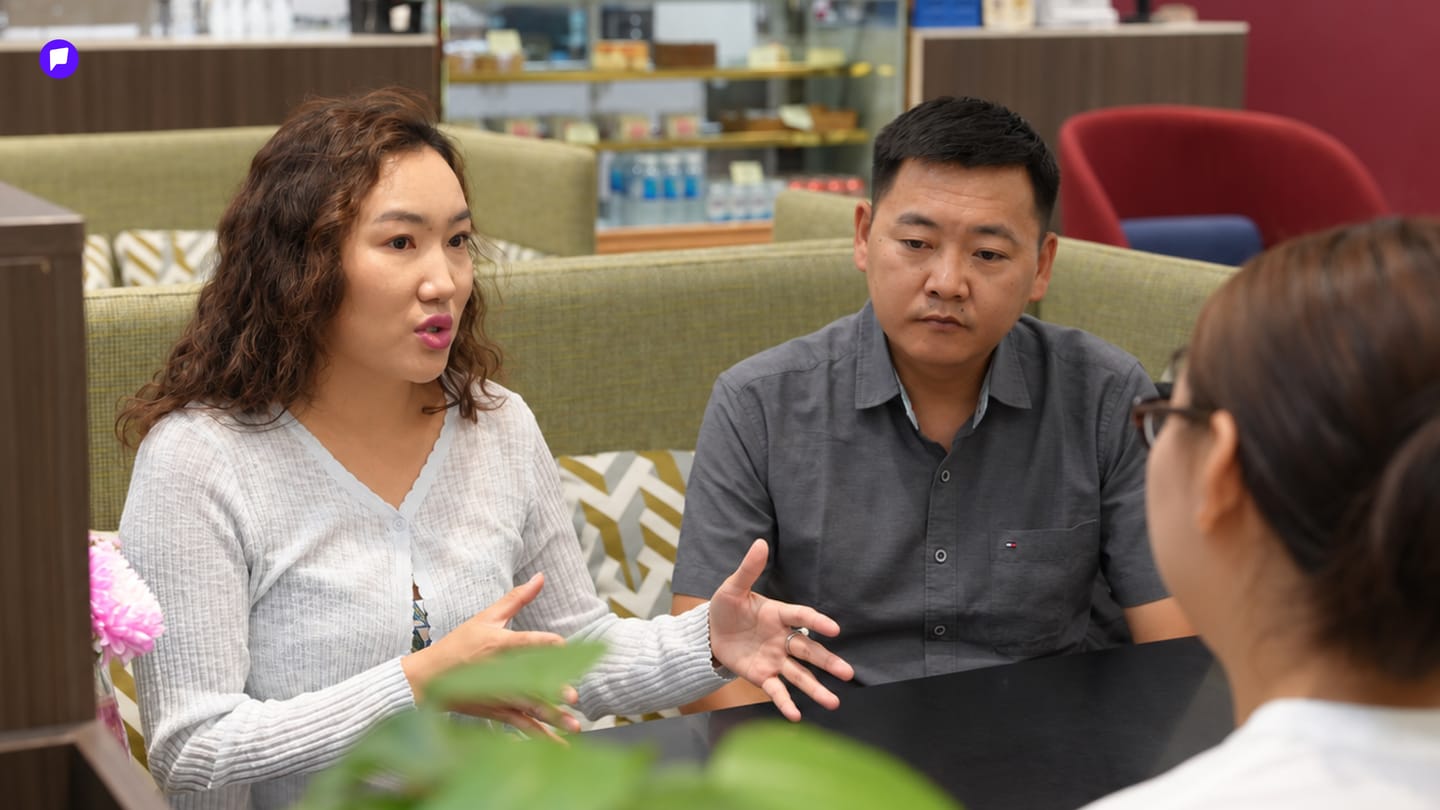
Ийм нөхцөл байдал А.Ариунболдын гэр бүлд үүсэж байжээ. Энэхүү санхүүгийн нөхцөл байдлынхаа тухай тэрбээр “Эхнэр бид хоёр хоёулаа ажил хийдэг байсан ч цалин буугаад л нэг мэдэхэд дуусчихдаг байсан юм. Тэгээд ‘Чи цалингаараа юу авсан юм бэ, би юу авсан юм бэ’ гэж ярилцсаар, заримдаа маргалдах ч үе гарна. Үнэндээ мөнгөө яг юунд зарцуулж байгаагаа хэн нь ч мэддэггүй байсан.
Банкны аппликэйшн рүүгээ ороод харахаар маш олон гүйлгээ ярайж байдаг ч юунд, яагаад тийм хэмжээний мөнгө зарцуулснаа санахгүй. Гарт баригдах, нүдэнд үзэгдэх том зүйл аваагүй мөртлөө л цалин дуусчихсан байдаг. Тиймээс бид хоёр нэлээд ярилцаж, маргалдсаны эцэст ‘ер нь хэдэн төгрөгөөр юу авч байгаагаа бичиж тэмдэглэх хэрэгтэй юм байна’ гэж бодсон” хэмээн ярилаа.
Шууд хэрэгжүүлж болох гарын доорх шийдэл
Хоол хүнс, амттан, шатахуун, унаа, хобби зэргийн алинд нь хэдэн төгрөг зарцуулснаа нарийн бүртгэж тэмдэглэх нь санхүүгийн ачааллаа хөнгөвчлөх нэгэн шийдэл аж. Ингээд А.Ариунболдын гэр бүл 2017 оноос эхлэн орлого, зарлагаа тогтмол бүртгэж эхэлсэн бөгөөд бараг арав дахь жилдээ санхүүгээ хянаж байгаа аж. Анх дэвтэр дээр бүх зардлаа бичиж, тухайн өдөр кофе авсан бол кофе, сүү авсан бол сүү гэх мэт нэг бүрчлэн тэмдэглэнэ. Ингэж тэмдэглэсээр сарын сүүлд бүх зардлаа нэмж үзээд “манай цалин ийм хэмжээтэй, зардал ийм хэмжээтэй гарчээ” гэсэн ерөнхий баримжаа авч чадсан байна. Тухайн үед аппликэйшн төдийлөн ашигладаггүй байсан учир дэвтэр тэдний анхны санхүүгийн бүртгэл байжээ. Энэ туршлагынх нь тухай бид тэдэнтэй дэлгэрүүлэн асуулаа.
-Орлого, зарлагаа бүртгэснээр хэр их ялгаа гарсан бэ?
-Маш их ялгаа гарсан л даа. Тухайн үед “бид амттанд ийм их мөнгө зарцуулдаг байсан юм уу” гэж үнэхээр их гайхаж байлаа. Ажлаа тараад сүү, талх авахаар дэлгүүр ороод хажуугаар нь зайрмаг, шоколад, хийжүүлсэн ундаа авчихдаг. Тухайн үедээ бага л мөнгө шиг санагдана. Гэтэл сарын эцэст нийлээд харахаар их хэмжээний зардал болчихсон байдаг юм байна лээ. Тэр үед л бид зарим зардлаа багасгах боломжтой юм байна гэдгийг ойлгосон юм.
Санхүүгээ бүртгэснээр мөнгөний урсгал нүдэнд ил болж, хаанаас нь хэмнэж болох нь маш тодорхой харагддаг. Хүмүүс санхүүгийн бүртгэлийг зүгээр л нэг хэдэн тоо бичиж, зарлага тэмдэглэдэг ярвигтай гэж ойлгодог л доо. Гэтэл үүний цаана амьдралын хэв маягт хүртэл нөлөөлөх олон эерэг өөрчлөлт байдаг. Манай гэр бүлийн хувьд хамгийн түрүүнд хүнсний сонголт өөрчлөгдсөн. Манайх хоёр хүүхэдтэй. Санхүүгээ бүртгэж эхэлснээр чихэр, ундаа авахын оронд сүү, тараг, жимс их авах зэргээр амьдралын хэв маягаа хүртэл өөрчилж байгаа юм.
Эхлээд дэвтэр дээр тэмдэглэдэг байснаа тэрийгээ хөнгөвчилж болох юм байна гэсэн санаанаас Savely төрсөн юм. Тэр санаа бодит болсноор бидний хийдэг үйлдлийг үнэхээр хөнгөвчилсөн л дөө. Дэвтэр дээр эгнүүлж бичих гар ажиллагааг шууд утсан дээр, зориулалтаа сонгоод л хадгалаад байна. Тэгээд хаана их зарлага гарж байгаа нь бүр тодорхой болж байгаа юм. Одоо бол санхүүгээ хянах илүү амар болсон. Бидэн шиг санхүүгээ төлөвлөх хэрэгцээтэй байгаа гэр бүлүүдэд маш хэрэгтэй юм байна лээ.
Шинэлэг, бүр хялбаршуулсан сайн үр дүнтэй шийдэл
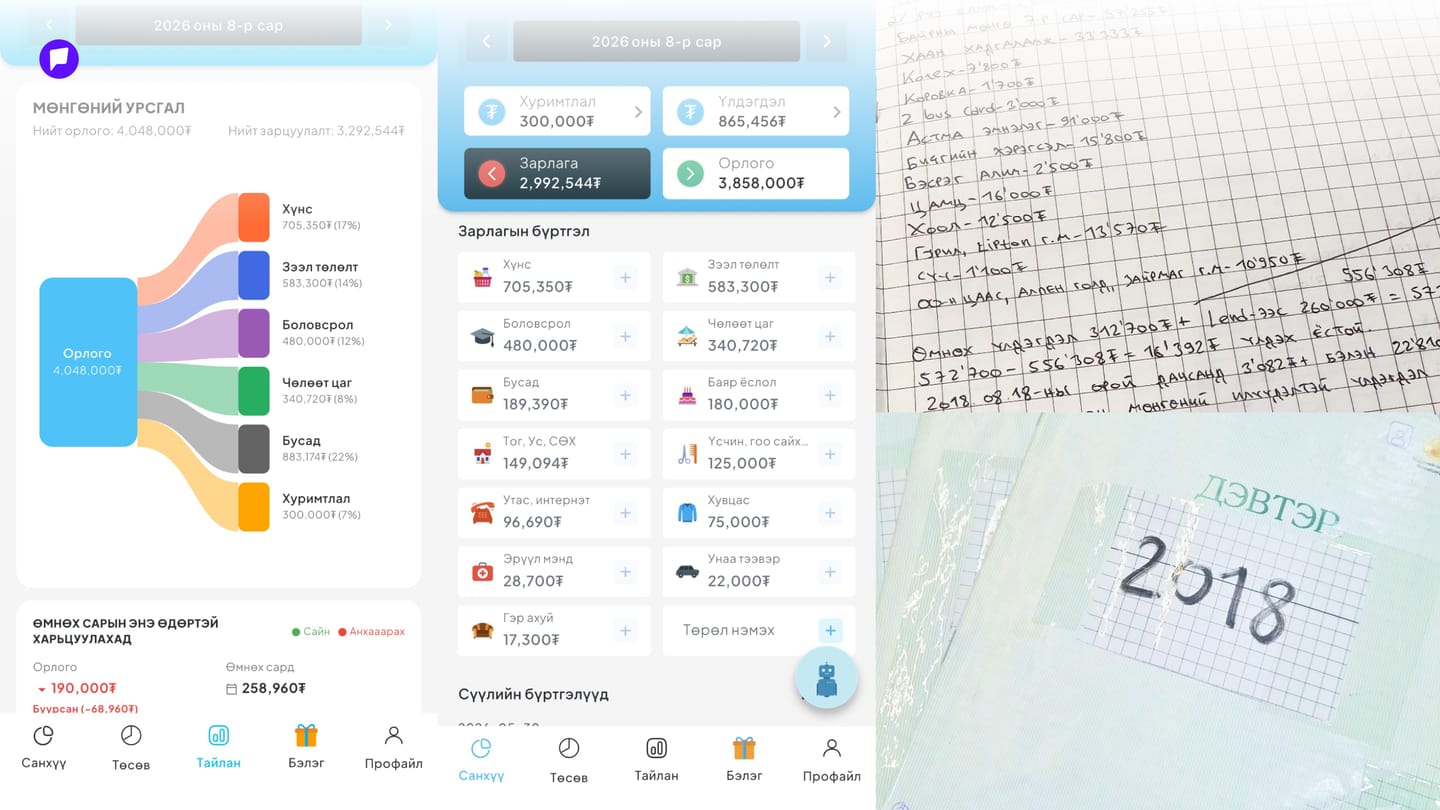
Дийлэнх гэр бүлд тохиодог энэ асуудлыг технологийн шийдлээр бүр ч хөнгөвчлөх боломжтой болжээ. Savely аппликэйшн дээр орлого, зарлагаа нарийн төрөлжүүлэх боломжтой юм байна. Тухайлбал хүнс, эрүүд мэнд, баяр ёслол, унаа тээвэр, хувцас, зээл, гэр ахуйн бараа, боловсрол, СӨХ гэх мэт олон төрлөөр ангилан бүртгэх боломжтой аж. Түүгээр ч зогсохгүй апп дээр хуримтлал үүсгэх, авлага, өглөгөө тэмдэглэх зэрэг боломжууд байна. Хамгийн сонирхолтой нь санхүүгийн асуудалтайгаа нүүр тулахаар зориглосон хэн бүхэн тус апп дээрээс энэ сарын санхүүгийн бүтэц, зарцуулалтыг өмнөх сартайгаа харьцуулан харах цэс хүртэл байгаа юм байна. “Savely”-ийг хоногт ердөө 76 төгрөг төлөн ашиглах бөгөөд нэг жилийн эрх нь 27,778 төгрөг аж. Харин хэрэглээд хэр их мөнгө хэмнэж, хуримтлуулах нь та бидний дадал, хичээл зүтгэлээс хамаарах аж.
 - Орлого зарлагаа хянах нь санхүүгийн асуудлыг шийдэхээс гадна гэр бүлийн уур амьсгал, амьдралаас авах сэтгэл ханамжид хэрхэн нөлөөлсөн бэ?
- Маш их нөлөөлсөн гэхэд болно. Санхүүгийн асуудал гэр бүлийн үл ойлголцол, маргааны том шалтгаан болдог шүү дээ. Манай гэр бүлд ч гэсэн анх тийм л байсан. Харин орлого, зарлагаа хамтдаа мэддэг, ирээдүйн зорилгоо хамтдаа төлөвлөдөг болсноор үл ойлголцол эрс багассан шүү. Санхүү тодорхой байхаар сэтгэл санаа маш тайван амгалан болчихдог юм байна лээ. Манай гэр бүл хэр хэмжээний орлоготой, хаанаа зарцуулдаг, хэдийг хуримтлуулдаг гэдгээ мэддэг учраас ирээдүй маань тодорхой, аюулгүй болсон гэх үү дээ. Ямар нэгэн гэнэтийн зүйл тохиолдсон ч тодорхой хэмжээний хуримтлал бий гэсэн итгэл найдвар байна гэдэг сайхан юм билээ.
Бидний анхны хуримтлалын зорилго бол жижиг зээлүүдээ дарах байсан. Дараа нь аялалд явах, машин авах, амьдралынхаа нөхцөлийг сайжруулах гэх мэт дараагийн зорилгууд гарч ирсэн. Эхэндээ сар бүр 100 мянган төгрөг хадгалж эхэлж байсан бол одоо сар бүр 1.3 сая төгрөгийг тогтмол хуримтлалд хийдэг. Энэ бол бидний хувьд маш том амжилт шүү дээ. Товчхондоо, санхүүгээ бүртгэж эхлэхээс өмнө тэг төгрөгийн хуримтлалтай, жижиг өр зээлүүдтэй байсан бол арав орчим жилийн дараа өр зээлгүй, тогтмол хуримтлалтай болсон байна. Одоо бол хуримтлалаа ирээдүйн эрсдэлийн сан гэж хардаг. Гэр бүл өсөж, хүүхдүүд томрох тусам ирээдүйд гарах санхүүгийн хэрэгцээ нэмэгдэнэ. Тиймээс тодорхой хэмжээний нөөцтэй байх нь чухал.
Эх сурвалжаас өгч буй танд хэрэгтэй нэмэлт мэдээлэл
Хуримтлал бол сахилга бат юм. Тиймээс ирээдүйд хүссэн зүйлээ хийж, бас гэнэтийн эрдлээс айх айдасгүй амьдрахын тулд өнөөдөр санхүүгээ сахилга баттай удирдах нь чухал аж.
Санхүүгээ төлөвлөхгүй байх нь өөрөө эрсдэл
“Бид ажлаа долоо хоногоор, сараар төлөвлөдөг мөртлөө амьдралын хамгийн чухал хэсэг болох санхүүгээ төлөвлөдөггүй. Цалин орж ирээд хүрэхгүй дуусчихвал зээл аваад өрийн дарамтад орж байна гэдэг нь хүн мөнгөө өөрөө удирдахгүй, харин мөнгөндөө удирдуулж байгаагийн нэг хэлбэр юм л даа.
Санхүүгээ төлөвлөж сурвал гэнэтийн зардал гарахад ч бэлтгэлтэй байна. Харин сар бүр орсон мөнгөө дуусгаад байвал ямар ч баяр ёслол, том зардал гарахад зээл авах нөхцөл үүснэ шүү дээ. Ялангуяа бараа бүтээгдэхүүний үнэ өссөн энэ үед зардалтайгаа маш сайн ажиллах ёстой. Тэгж байж л хэрэгцээтэй зүйлсээ базааж, санхүүгийн асуудал багатайгаар амьдарна.
Манай том охин 16 настай. Өөрийнхөө орлого, зарлагыг бас бүртгэдэг. Төрсөн өдөр, шинэ жилээр авсан мөнгөө орлого гэж тэмдэглээд, юунд зарцуулснаа тэмдэглэнэ. Бага охин маань ч дэлгүүр орохоосоо өмнө юу авах хэрэгтэйгээ бодож сурч байна. Урьд нь дэлгүүрээс олон зүйл авдаг байсан бол одоо “надад үнэхээр энэ хэрэгтэй юу” гэж боддог болж байгаа юм.
Ер нь хүүхдэд “манайх мөнгөгүй” гэсэн ойлголт өгөхөөс илүү мөнгө бол орж, гарч байдаг зүйл бөгөөд хамгийн гол нь зөв захиран зарцуулах хэрэгтэй гэдгийг ойлгуулах нь чухал гэж боддог. Жишээлбэл, том охиндоо долоо хоногийн хоолны мөнгийг нь нэг дор өгчихнө. “Чамд тав хоногийн 50 мянган төгрөг өгч байна. Эхний өдөр бүгдийг нь дуусгаад үлдсэн өдрүүдэд мөнгөгүй явах уу, эсвэл зөв хуваарилах уу гэдэг нь чиний сонголт” гэж хэлдэг. Эхэндээ бол шууд л мөнгөө үрчихдэг байсан. Харин одоо өөрөө мөнгөө төлөвлөж, заримдаа гэрээсээ хоол авч явдаг болж байна. Энэ бол хүүхдийг мөнгөгүй өсгө гээд байгаа юм биш өөрт байгаа нөөцөө зөв удирдаж сургах арга барил юм.”
Эксперт юу гэж зөвлөв?
Санхүүгээ төлөвлөх, зарцуулах нь уг нь маш энгийн зарчимтай юм байна. Өөрөөр хэлбэл ердөө хэрэггүй зардлаа танах, үлдсэн мөнгөө хуримтлуулахад хангалттай аж. Гэвч энэ энгийн дадлыг суулгасан хүмүүс тийм ч олон биш. Тиймээс хувь хүний санхүүгийн зөвлөх Г.Мөнгөнөөс санхүүгийн нийтлэг алдаа, зарцуулалтын талаар тодрууллаа.
“Амьдралд олон асуудал хэлэлгүй ирдэг. Тэдний зарим нь санхүүд хүндрэл учруулна. Ийм гэнэтийн зардал гарах үед хүмүүс ихэвчлэн зээлээр шийддэг л дээ. Гэхдээ зээл нь үргэлжлээд хүний санхүүд дарамт үүсгэж, амьдралын чанарт нөлөөлөх болно. Тиймээс ирээдүйд нэг л өдөр дампуурчихгүй, хэцүү байдалд орохгүй байхын тулд өнөөдөр санхүү дээрээ хариуцлагатай байх хэрэгтэй. Мөнгөө зөв хуваарилахын тулд бид эхлээд орлого гэдэг зүйлийг зөв тодорхойлох ёстой. Орлого бол таны олсон бүх мөнгө юм. Энэ нь цалингаас гадна нэмэлт орлого, ээж аавын өгсөн мөнгө, халамж, ноогдол ашиг хүртэл орно. Тогтмол орж ирдэг мөнгөө л орлого гэж ойлгох нь буруу юм. Харин танд орж ирсэн өнгө бүрийг орлого гэж үзээд тодорхой хувийг нь хуримтлуулж, үлдсэнийг нь зөв зарцуулах хэрэгтэй.
Өрхийн санхүүд нэг асуудал нийтлэг байна. Ихэнх гэр бүл байртай болохын төлөө бүх мөнгөө зарцуулдаг. Арга ч үгүй л дээ. Орон сууц бол байх ёстой хөрөнгө. Гэхдээ нэг тохиолдол бий. Эхнэр, нөхөр хоёр байртай болохын төлөө арваад жил зарцуулсан байгаа юм. Өр зээлгүй сайхан байртай болчихсон. Тэгтэл хоёулаа ажилгүй болж. Ямар ч орлогогүй гэсэн үг шүү дээ. Одоо яах вэ? Байртай юм чинь байраа барьцаалж зээл аваад бизнес хийсэн юм байна л даа. Гэхдээ туршлага, мэдлэг багатай учраас мөнгөө алдчихсан. Ингээд өр зээлгүй байраа барьцаанд явуулж байна шүү дээ. Тиймээс санхүүгээ ухаалаг удирдах хэрэгтэй. Байртай болох нь зөв ч гэсэн бүх мөнгөө ганцхан байрны төлөө зарцуулж болохгүй байх нь. Энэ гэр бүл юун дээр алдсан бэ гэвэл ирээдүйн эрсдэлээс өөрсдийгөө хамгаалах хуримтлалыг үүсгээгүй байна. Тэнцвэрийг нь тааруулан төлөвлөж чадаагүй учраас алдаж байгаа юм л даа. Тиймээс санхүүгээ хариуцлагатай, ухаалаг удирдах нь чухал юм.”
“Дараа бүртгэе, дараа хэмнэе, дараа хуримтлуулж эхэлье” гэж хойшлуулснаар хүмүүс санхүүгийн асуудлаасаа зугтдаг байх нь. Гэхдээ асуудлыг хүн өөрөө барьж авч шийдэхээс биш зугтаагаад байвал хэзээ ч өөрчлөгдөхгүй.